Banco Pichincha España

- 92.00 Reseñas
- 3,5
- Descargas
- 100.000+
Nuestra opinión sobre Banco Pichincha España de Appgk
Cuando necesito consultar mis finanzas sin convertir una operación sencilla en una visita a una oficina, una aplicación bancaria bien planteada puede marcar una diferencia real. En el caso de Banco Pichincha España, el centro de la experiencia es la banca móvil: revisar y gestionar la relación diaria con el banco desde el teléfono, con una propuesta enfocada en el control y la seguridad. Después de probarla, mi impresión es bastante clara: resulta más interesante para quien ya tiene una relación con Banco Pichincha España y quiere llevar las consultas habituales en el bolsillo que para quien busca una herramienta independiente para organizar cuentas de varias entidades.
La aplicación pertenece a la categoría de finanzas, es gratuita y está desarrollada por Banco Pichincha España. Tiene una calificación media de 3,5 sobre 5, con más de doscientas valoraciones, y supera las cien mil instalaciones. Estas cifras no la convierten en una referencia universal, pero sí muestran que existe una base de usuarios suficientemente amplia para considerarla una opción real dentro de la banca móvil en España.
El control del dinero desde una sola pantalla
La capacidad que más peso tiene aquí es poder llevar la operativa bancaria cotidiana al móvil. No la veo como una aplicación de presupuesto al estilo de las que reúnen cuentas, tarjetas y gastos de distintos bancos. Su papel es más directo: ofrecer acceso móvil a los servicios de Banco Pichincha España y reducir la dependencia de otros canales para las gestiones habituales.
Ese enfoque tiene una ventaja importante. Cuando abro una aplicación bancaria, normalmente no quiero leer consejos generales sobre ahorro ni construir un sistema complejo de categorías. Quiero saber cuánto dinero tengo, comprobar si un movimiento se ha reflejado y resolver una operación sin perder tiempo. La propuesta de esta app encaja con esa necesidad concreta: consultar el estado de mis finanzas en el momento en que lo necesito.
Lo mejor de Banco Pichincha España
Aspectos que debes tener en cuenta sobre Banco Pichincha España
También hay una diferencia relevante frente a la banca desde el navegador. El móvil está siempre a mano, así que la consulta deja de depender de recordar una dirección web o de sentarme delante del ordenador. Para revisar una cuenta antes de pagar una compra, comprobar un ingreso o mirar si un cargo esperado ya aparece, ese acceso directo resulta más natural.
Ahora bien, conviene entender bien el alcance de la experiencia. El hecho de que sea una app de banca móvil no significa que sustituya a todas las herramientas financieras. No la elegiría como solución principal para analizar mis gastos durante meses, comparar productos de varias entidades o crear un presupuesto doméstico muy detallado. Su valor está en el acceso a la relación bancaria, no en convertirse en una plataforma de planificación financiera personal.
Noticias y artículos relacionados con Banco Pichincha España
Noticias
Descargar música ya no basta: lo que esperamos de escuchar sin conexión
Noticias
NGL facilita preguntar, pero no ayuda a gestionar las respuestas anónimas
Noticias
Rakuten Viber Messenger: Innovación y Seguridad en Comunicación
Qué cambia en el uso diario
La diferencia práctica se nota especialmente en las decisiones pequeñas. Si estoy a punto de hacer una compra y no recuerdo el saldo disponible, puedo comprobarlo desde el teléfono en lugar de esperar a llegar a casa. Si comparto gastos con otra persona, la consulta rápida me ayuda a confirmar si el dinero necesario ya está en la cuenta. Y si estoy revisando mis movimientos al final del día, tener la información en el mismo dispositivo que uso para otras tareas hace que el control sea menos pesado.
Para mí, esa inmediatez tiene más valor que una pantalla llena de opciones. Una aplicación bancaria puede ser técnicamente completa y, aun así, resultar incómoda si obliga a atravesar demasiados menús para una comprobación básica. En Banco Pichincha España, la propuesta se entiende mejor cuando se utiliza como una puerta de entrada rápida a la banca, no como un centro financiero con decenas de herramientas añadidas.
¿No quieres leer la reseña completa?
La seguridad también forma parte esencial de la promesa. En una app que permite consultar información económica, la confianza no es un detalle secundario. Yo prestaría atención a mantener el sistema operativo actualizado, utilizar un bloqueo de pantalla fiable y evitar iniciar sesión desde dispositivos compartidos. La aplicación puede facilitar el acceso, pero los hábitos del usuario siguen siendo una parte decisiva de la protección.
Cómo se siente una consulta normal
Imaginemos una situación bastante común. Estoy en un supermercado, tengo varias compras pendientes durante el día y quiero evitar gastar más de lo que había previsto. Abro la aplicación, reviso la posición de mi cuenta y compruebo los movimientos recientes. No necesito encender el ordenador ni esperar a recibir una notificación externa. Esa consulta no resuelve por sí sola mi presupuesto mensual, pero sí me ofrece una referencia inmediata para tomar una decisión responsable.
Capturas de pantalla
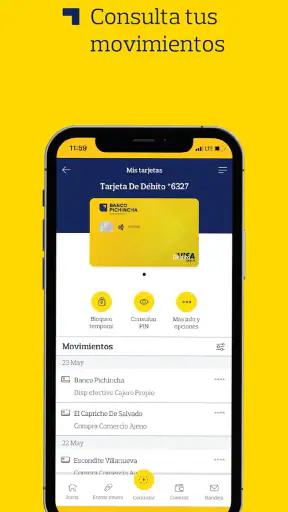
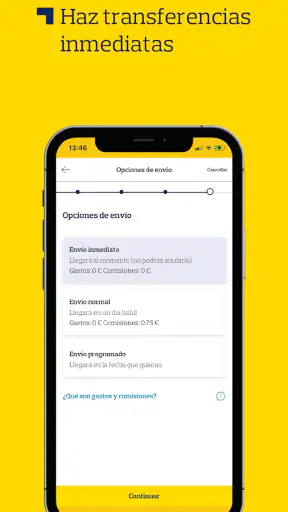
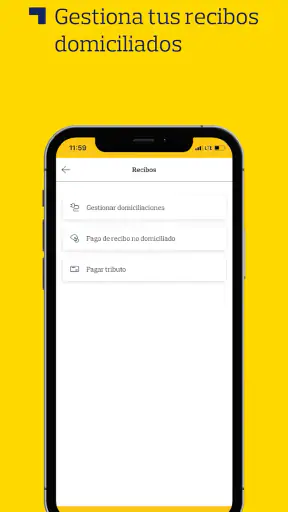
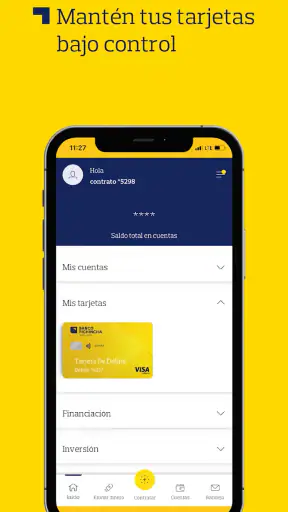
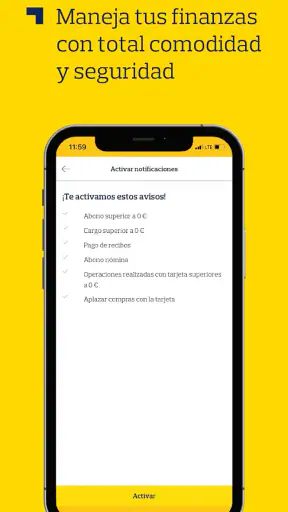
Otro caso sería el de un ingreso que espero antes de pagar una factura. En vez de dar por hecho que ya está disponible, puedo revisar el estado de la cuenta directamente. Ese pequeño paso evita confusiones, especialmente cuando hay varios cargos cercanos. La utilidad no está en hacer algo espectacular, sino en poner información relevante delante de mí en el instante adecuado.
También encuentro valor en usarla como una rutina breve. Revisar la cuenta después de una compra importante, comprobar los movimientos al recibir un ingreso y mirar el saldo antes de asumir un nuevo compromiso son hábitos sencillos. La aplicación puede hacer que esas comprobaciones sean menos friccionadas, aunque no sustituye la disciplina de revisar realmente la información.
La experiencia en la práctica
Al usar una aplicación bancaria, la primera pregunta que me hago es si el acceso resulta suficientemente claro para repetirlo varias veces al día. En este tipo de herramienta, la navegación debe servir a una intención concreta: consultar, verificar y continuar. No busco una experiencia de entretenimiento, sino una interfaz que me permita terminar una tarea sin distracciones.
La versión actual es la 1.0.4 y requiere Android 7.0 o una versión posterior. Para muchos teléfonos todavía compatibles, ese requisito no debería ser un obstáculo importante. Aun así, si utilizo un dispositivo antiguo, conviene comprobar la compatibilidad antes de depender de la aplicación para una gestión urgente. En banca móvil, quedarse sin acceso por una actualización del sistema o por cambiar de teléfono puede ser más incómodo que en una app convencional.
La aplicación está clasificada para mayores de tres años, algo habitual en una herramienta financiera que no presenta un enfoque de entretenimiento. La gratuidad también elimina una barrera inicial: no tengo que pagar por instalarla ni asumir una suscripción para probar si encaja con mi relación bancaria. Eso sí, que la descarga sea gratuita no significa que todas las operaciones bancarias asociadas sean necesariamente gratuitas; esa es una diferencia importante que conviene revisar en las condiciones de cada producto o servicio.
Uno de los consejos más útiles que puedo dar es no instalarla únicamente cuando surge una urgencia. Es mejor configurarla y familiarizarse con el acceso cuando todavía puedo entrar al banco por otro medio. Así puedo comprobar que el dispositivo es compatible, entender el proceso de identificación y saber dónde mirar antes de necesitar una respuesta inmediata. En una emergencia financiera, aprender la interfaz desde cero añade una tensión innecesaria.
Un flujo de uso que sí recomiendo
Mi forma de aprovechar una app bancaria como esta sería separar las consultas rápidas de las revisiones profundas. Para el día a día, la usaría para comprobar saldo y movimientos cuando una decisión depende de esa información. Una vez por semana, dedicaría unos minutos a revisar los cargos recientes con más calma. Si necesito analizar tendencias, reunir datos de varias cuentas o planificar objetivos, recurriría a una hoja de cálculo o a una herramienta específica, en vez de exigirle a la aplicación una función para la que no está pensada.
Esta separación evita un error frecuente: confundir acceso con organización. Ver los movimientos desde el móvil ayuda a estar informado, pero no garantiza que entienda en qué estoy gastando. Para mejorar realmente mis finanzas, puedo anotar aparte los pagos recurrentes, distinguir los gastos necesarios de los ocasionales y revisar las fechas de los cargos. La app aporta la información de origen; el análisis requiere una decisión adicional por mi parte.
Otro uso inteligente consiste en comprobar los movimientos después de utilizar una tarjeta o realizar una operación relevante, sin convertir cada consulta en una fuente de ansiedad. Revisar una vez con intención es útil; actualizar la pantalla continuamente no mejora el control. La tecnología funciona mejor cuando acompaña una rutina razonable, no cuando sustituye la tranquilidad por vigilancia constante.
Qué ocurre frente a las alternativas habituales
La alternativa más sencilla es entrar en la banca web desde un navegador. Ese método puede resultar suficiente para quien gestiona sus finanzas desde un ordenador y solo consulta de vez en cuando. La aplicación gana comodidad cuando necesito acceso móvil frecuente, pero el navegador puede ser preferible si trabajo con pantallas grandes o si no quiero instalar otra app.
También existen agregadores financieros capaces de reunir información de distintas entidades. Para una persona que tiene cuentas en varios bancos y quiere una visión global, esas herramientas pueden ofrecer una perspectiva más completa. Sin embargo, suelen añadir una capa de configuración y dependencia entre servicios. Si mi prioridad es consultar directamente mi relación con Banco Pichincha España, una aplicación oficial tiene un recorrido más sencillo y menos disperso.
Las aplicaciones de presupuesto son otra comparación útil. Pueden ser mejores para clasificar gastos, establecer límites y visualizar hábitos mensuales. Su desventaja es que no son necesariamente el canal principal para acceder a la cuenta bancaria. Yo elegiría Banco Pichincha España para la consulta de la relación bancaria y una herramienta de presupuesto solo si necesito un análisis que vaya más allá de los movimientos disponibles.
El mejor escenario para aprovecharla
El perfil que más partido puede sacar de esta aplicación es el de un cliente de Banco Pichincha España que realiza muchas consultas desde el móvil y quiere reducir pasos. Puede ser alguien que cobra ingresos en la entidad, paga recibos desde allí o simplemente desea comprobar su saldo sin depender del horario de una oficina. En todos esos casos, la app funciona como una extensión práctica de la relación bancaria.
También la recomendaría a quien valora tener una referencia inmediata antes de tomar decisiones de gasto. No hace falta ser experto en finanzas. Basta con querer comprobar los datos reales de la cuenta en vez de confiar en la memoria. Ese hábito es especialmente útil cuando se acumulan pagos pequeños: una compra cotidiana puede parecer irrelevante, pero varias compras sin revisar pueden cambiar rápidamente el dinero disponible.
Un escenario concreto sería organizar los gastos de una semana con ingresos que llegan en una fecha determinada. Antes de aceptar una compra grande, reviso el saldo y los cargos ya reflejados. Después, vuelvo a consultar la cuenta para confirmar que el movimiento aparece correctamente. La aplicación no decide por mí si el gasto es conveniente, pero me permite basar la decisión en información actualizada.
Otro caso es el de una persona que comparte parte de sus gastos familiares. Puede revisar la cuenta antes de hacer una transferencia o de asumir un recibo, evitando hacerlo solo por intuición. Si además mantiene otras cuentas en diferentes bancos, tendrá que complementar esta visión con otro método, pero para la parte vinculada a Banco Pichincha España la consulta móvil puede ser suficiente para las necesidades ordinarias.
Cuándo no sería mi primera elección
No la pondría en primer lugar para alguien que todavía no es cliente de Banco Pichincha España y busca una aplicación financiera general. La app está ligada a la experiencia de esa entidad, así que su utilidad depende de tener una relación bancaria que consultar. Para comparar cuentas, controlar inversiones de varias plataformas o reunir todo el patrimonio en un solo panel, buscaría una solución distinta.
Tampoco sería mi opción principal para quien necesita una planificación financiera muy visual. Si quiero gráficos detallados, categorías personalizadas, objetivos de ahorro o una vista consolidada de varias cuentas, una herramienta especializada probablemente me ofrecerá más profundidad. Eso no es un defecto automático de la app; es una cuestión de propósito. Pedirle que haga de gestor presupuestario completo sería confundir su función.
Y si prefiero realizar todos mis trámites desde un ordenador, la ventaja del móvil pierde parte de su sentido. Hay personas que escriben mejor en una pantalla grande, imprimen sus comprobantes o revisan la información con varias ventanas abiertas. Para ellas, la banca web puede continuar siendo el canal más cómodo, dejando la aplicación como apoyo ocasional.
Los compromisos que conviene aceptar
La calificación media de 3,5 sobre 5 invita a mantener una expectativa equilibrada. No la interpretaría como una condena, pero tampoco como una señal para esperar una experiencia perfecta en todos los teléfonos y situaciones. En una aplicación bancaria, pequeñas fricciones de acceso, navegación o compatibilidad pueden pesar mucho porque aparecen justo cuando necesito resolver algo rápido.
La base de usuarios, con más de cien mil instalaciones y algo más de doscientas valoraciones, indica que la aplicación tiene presencia, aunque no permite asumir que todas las personas tendrán exactamente la misma experiencia. El rendimiento puede variar según el dispositivo, la versión del sistema y las condiciones de conexión. Por eso, mi recomendación práctica es probarla con operaciones de consulta antes de convertirla en el único medio de acceso a la cuenta.
También hay un compromiso entre sencillez y profundidad. Una app centrada en la banca móvil puede ser más fácil de entender para las tareas esenciales, pero ofrecer menos herramientas de análisis que una plataforma financiera dedicada. Yo prefiero esa especialización cuando quiero consultar mi cuenta, pero echaría de menos más posibilidades si mi objetivo fuera estudiar con detalle cómo evolucionan mis gastos.
La seguridad añade otro punto de equilibrio. Tener la banca en el teléfono es cómodo, pero aumenta la importancia de proteger el propio dispositivo. No instalaría la aplicación en un móvil que comparto habitualmente, ni dejaría una sesión abierta sin control. También evitaría conectarme a redes públicas cuando voy a realizar una gestión sensible. Son precauciones sencillas, pero en finanzas tienen más importancia que en una aplicación de ocio.
Detalles que mejoran la experiencia
El primer consejo es preparar una rutina de respaldo. Aunque la aplicación sea mi canal preferido, conservaría otra vía de acceso disponible y tendría actualizados mis datos de contacto con el banco. Así, un cambio de teléfono, una incidencia de conexión o una actualización inesperada no me deja sin alternativas justo cuando necesito consultar la cuenta.
El segundo es revisar los movimientos con una intención concreta. En lugar de abrir la app sin saber qué busco, puedo comprobar tres cosas: si ha entrado el ingreso esperado, si los cargos previstos aparecen y si hay algún movimiento que no reconozco. Esta secuencia convierte una consulta rápida en una revisión útil, sin necesidad de pasar mucho tiempo navegando.
El tercero es no confundir el saldo visible con el dinero que puedo gastar sin pensar. Los pagos pendientes, los recibos próximos y los compromisos de la semana también forman parte de mi realidad financiera. La aplicación puede mostrarme la posición de la cuenta, pero la decisión responsable exige restar mentalmente lo que ya sé que tendré que pagar. Ese pequeño cálculo es una de las mejores formas de aprovechar una consulta móvil.
Un cuarto aprendizaje es utilizar la app como punto de verificación después de una operación, no como única fuente de memoria. Si realizo un pago importante, guardo el justificante por el canal correspondiente y después compruebo que el movimiento queda reflejado. Si algo no coincide, actúo pronto. La rapidez para detectar una discrepancia puede ser más valiosa que cualquier función secundaria.
Mi valoración para distintos tipos de usuario
Para un cliente habitual de Banco Pichincha España que quiere consultar su dinero desde Android, la aplicación me parece una opción razonable y práctica. Es gratuita, tiene una clasificación de edad amplia y se centra en una necesidad concreta: llevar la banca al móvil. La recomendaría especialmente a quien valora comprobar el saldo y los movimientos durante el día sin abrir un ordenador.
Para un usuario que busca una herramienta financiera completa, mi opinión cambia. No la tomaría como sustituta de una aplicación de presupuesto, un agregador de cuentas o una hoja de cálculo bien organizada. Puede convivir con esas opciones, pero no esperaría que cubriera por sí sola el análisis de varias entidades y la planificación detallada de objetivos.
También la probaría con cierta prudencia si mi teléfono es antiguo o si mi conexión suele ser inestable. El requisito de Android 7.0 o posterior cubre una parte amplia de los dispositivos compatibles, pero la comodidad real depende de que el móvil funcione con fluidez y de que pueda acceder cuando lo necesito. Antes de depender completamente de ella, haría varias consultas normales y comprobaría que el proceso encaja con mis hábitos.
En conjunto, Banco Pichincha España me parece una aplicación con una propuesta concreta y fácil de entender: acercar la banca de la entidad al uso diario del teléfono. Su mayor fortaleza es la inmediatez de las consultas; su principal límite es que no pretende ser un sistema completo de planificación financiera. Si esa diferencia coincide con lo que busco, puede convertirse en una herramienta útil y discreta. Si necesito reunir todas mis cuentas, estudiar mis gastos en profundidad o trabajar siempre desde un ordenador, elegiría un complemento o una alternativa más especializada.
Mi recomendación final es instalarla cuando la necesidad sea clara, configurarla sin prisas y probarla primero con una rutina sencilla de consulta y revisión. Así puedo juzgarla por lo que realmente ofrece, sin pedirle funciones ajenas a su propósito. Para llevar el control cotidiano de una relación bancaria concreta, esa especialización puede ser suficiente; para organizar toda mi vida financiera, necesitaría algo más.
Preguntas frecuentes sobre Banco Pichincha España
¿Qué es Banco Pichincha España y qué servicios ofrece su aplicación?
Banco Pichincha España es la aplicación móvil de la entidad bancaria para gestionar productos y operaciones desde el teléfono. Tras iniciar sesión, normalmente permite consultar saldos y movimientos, revisar información de cuentas y tarjetas, realizar transferencias, pagar recibos y contactar con el banco. Las funciones disponibles pueden variar según el tipo de cliente, el producto contratado y las actualizaciones de la aplicación.
¿Cómo puedo registrarme o acceder a Banco Pichincha España por primera vez?
Para utilizar la aplicación necesitas ser cliente de Banco Pichincha España y disponer de las credenciales de banca digital. El primer acceso puede requerir la identificación del usuario, una contraseña y un proceso adicional de verificación mediante código o sistema de seguridad. Conviene descargarla únicamente desde Google Play o App Store y seguir las instrucciones oficiales. Si no recuerdas tus datos, utiliza los métodos de recuperación del banco.
¿Es segura la aplicación de Banco Pichincha España para realizar operaciones bancarias?
La aplicación incorpora medidas de seguridad habituales en la banca móvil, como acceso protegido, validación de operaciones y, dependiendo del dispositivo, autenticación biométrica. Aun así, la seguridad también depende del usuario: no compartas contraseñas ni códigos, evita acceder desde redes Wi-Fi públicas y mantén actualizado el sistema operativo. Antes de confirmar una transferencia, revisa siempre el destinatario, el importe y los detalles mostrados.
¿Qué puedo hacer si la aplicación no funciona, se bloquea o no me deja iniciar sesión?
Si Banco Pichincha España presenta errores, comprueba primero que tienes conexión estable y que la aplicación está actualizada. También puedes cerrarla por completo, reiniciar el dispositivo o volver a instalarla desde la tienda oficial, siempre que recuerdes tus credenciales. Si el problema continúa, no intentes introducir repetidamente una contraseña incorrecta: contacta con el servicio de atención al cliente del banco para desbloquear el acceso o confirmar si existe una incidencia.
¿La aplicación de Banco Pichincha España tiene costes por descargarla o por usar sus servicios?
La descarga de la aplicación suele ser gratuita, aunque pueden aplicarse cargos relacionados con determinados productos u operaciones bancarias, como transferencias, mantenimiento de cuentas, tarjetas o servicios específicos. Además, tu operador móvil podría cobrar por el consumo de datos. Antes de realizar una operación, revisa las condiciones y tarifas vigentes de Banco Pichincha España, ya que los costes pueden depender del contrato, el canal utilizado y el tipo de transacción.